A transferência de um patrimônio familiar sem preparação pode gerar custos elevados justamente quando os herdeiros possuem menos liquidez para enfrentá-los. ITCMD, honorários, despesas cartorárias, avaliações, registros e regularizações imobiliárias podem comprometer o caixa da família e até exigir a venda apressada de um bem.
A holding familiar costuma ser apresentada como uma solução para eliminar o inventário e reduzir impostos. Essa afirmação, isoladamente, é perigosa. A estrutura pode organizar a sucessão e tornar a transferência patrimonial mais previsível, mas não extingue automaticamente o ITCMD nem garante economia tributária.
O resultado depende da composição do patrimônio, do valor fiscal e de mercado dos bens, do Estado envolvido, das atividades da empresa, da existência de herdeiros necessários e da forma como as quotas serão transferidas. Integralizar imóveis e doar participações sem analisar essas variáveis pode apenas antecipar custos ou criar uma tributação que não existiria na estrutura atual.

Por isso, o planejamento sucessório após a Reforma Tributária precisa comparar diferentes cenários antes da constituição da empresa. Neste artigo, você entenderá como funciona o planejamento sucessório com holding, quais tributos precisam ser simulados e em que situações a estrutura pode reduzir despesas sem comprometer o controle dos bens.
O que é planejamento sucessório com holding?
O planejamento sucessório com holding é uma estratégia jurídica, societária, contábil e tributária que concentra determinados bens ou participações em uma pessoa jurídica e organiza previamente sua transferência aos sucessores.
Em vez de transmitir cada imóvel ou ativo separadamente, o titular pode doar ou planejar a sucessão das quotas da holding, preservando direitos de administração e usufruto quando juridicamente adequado. A estrutura não elimina, por si só, os impostos sucessórios, mas pode reduzir conflitos, simplificar procedimentos e permitir maior previsibilidade financeira.
Como a holding participa da sucessão patrimonial?
A holding familiar é uma pessoa jurídica constituída para deter e administrar bens, direitos ou participações societárias. Ela pode reunir imóveis de aluguel, participações em empresas operacionais, aplicações compatíveis com o objeto social e outros ativos selecionados de acordo com a estratégia familiar.
Quando um imóvel é transferido para a holding, a pessoa física deixa de ser sua proprietária direta e passa a possuir quotas representativas do capital da empresa. O imóvel continua existindo, mas passa a pertencer à pessoa jurídica.
Essa mudança altera o objeto da sucessão. Em vez de cada herdeiro receber diretamente uma fração de diversos imóveis, a transferência pode recair sobre as quotas sociais. A propriedade dos ativos permanece concentrada na empresa, o que ajuda a evitar o fracionamento registral e a gestão conjunta desorganizada de cada bem.
Existem duas estruturas recorrentes:
- o fundador mantém as quotas até o falecimento, quando elas serão incluídas no inventário;
- o fundador doa as quotas em vida, com ou sem reserva de usufruto, observando as restrições sucessórias e tributárias.
A segunda alternativa pode antecipar a sucessão, mas normalmente provoca a incidência do ITCMD no momento da doação. Portanto, antecipar a transferência não equivale a eliminar o imposto.
Holding familiar elimina o inventário?
A holding familiar pode reduzir o patrimônio submetido ao inventário, mas não garante sua eliminação completa. O efeito depende dos bens transferidos para a empresa e da forma escolhida para a sucessão das quotas.
Se todas as quotas já tiverem sido validamente doadas e os demais bens estiverem organizados, o procedimento sucessório poderá ser mais simples. Ainda assim, contas bancárias pessoais, veículos, créditos, participações mantidas fora da empresa e bens adquiridos posteriormente podem integrar o espólio.
Se o fundador conservar as quotas até o falecimento, elas deverão ser inventariadas. Nesse caso, a vantagem está na concentração do patrimônio em uma participação societária, e não na inexistência de inventário.
Também é necessário considerar dívidas, regimes de casamento, meação, testamentos, herdeiros necessários e alterações patrimoniais realizadas depois da criação da empresa. Uma estrutura desatualizada perde parte de sua utilidade e pode gerar disputas semelhantes às que pretendia evitar.
Quando o planejamento sucessório com holding pode reduzir custos?
A economia não vem de um único mecanismo. Ela pode surgir da combinação entre antecipação organizada, diminuição do retrabalho documental, preservação da unidade patrimonial e escolha correta do momento de cada operação.
Redução de despesas operacionais da sucessão
Transmitir quotas pode ser operacionalmente mais simples do que regularizar, avaliar e partilhar vários imóveis individualmente. Isso pode diminuir registros sucessivos, atos cartorários e dificuldades decorrentes da formação de condomínios entre herdeiros.
A extensão da economia depende do patrimônio. Uma família com um único imóvel residencial pode não obter benefício suficiente para compensar os custos de constituição e manutenção da holding. Já um conjunto de imóveis de renda, participações empresariais e diversos sucessores pode justificar uma estrutura mais robusta.
Previsibilidade para o pagamento do ITCMD
O ITCMD incide sobre transmissões por herança ou doação. No planejamento, a família consegue estimar previamente a base de cálculo, a legislação aplicável, o momento do fato gerador e a liquidez necessária para o recolhimento.
A Lei Complementar nº 227/2026 estabelece normas gerais para o imposto, incluindo base de cálculo pelo valor de mercado, progressividade e critérios específicos para avaliação de quotas ou ações de empresas sem negociação em mercado organizado.
Isso exige cautela com planejamentos baseados apenas no capital social nominal ou no patrimônio líquido contábil histórico. A avaliação das quotas pode considerar ativos e passivos a valor de mercado, além do fundo de comércio e da perspectiva de geração de caixa, conforme as características do negócio.
Preservação de imóveis e empresas produtivas
Sem planejamento, os herdeiros podem precisar vender um ativo para pagar impostos e despesas do inventário. Uma estrutura previamente organizada permite estimar essas obrigações, constituir uma reserva financeira e distribuir direitos econômicos sem necessariamente desmembrar os bens.
Esse benefício é especialmente relevante quando o patrimônio possui baixa liquidez, como imóveis, fazendas ou participações em empresas familiares.
Menos conflitos e decisões emergenciais
O contrato social, o acordo de quotistas e os instrumentos de doação podem estabelecer regras sobre administração, venda de ativos, ingresso de cônjuges, distribuição de resultados e resolução de impasses.
Essas cláusulas não podem contrariar a lei, mas ajudam a reduzir decisões improvisadas após o falecimento do fundador. O ganho financeiro aparece indiretamente, pois litígios prolongados, paralisação de empresas e venda forçada de patrimônio também representam custos.
Como funciona o planejamento sucessório com holding na prática?
Uma holding não deve ser aberta antes do diagnóstico patrimonial. O processo precisa começar pela compreensão da família, dos ativos que serão organizados e dos objetivos que a estrutura deverá atender.
1. Levantamento completo do patrimônio
O primeiro passo é identificar:
- imóveis e respectivos valores declarados e de mercado;
- participações societárias;
- aplicações financeiras;
- dívidas, garantias e passivos;
- rendimentos gerados pelos bens;
- patrimônio particular e patrimônio comum do casal;
- ativos localizados em outros Estados ou países;
- pendências registrais, fiscais ou documentais.
A análise também deve indicar quais bens realmente precisam ingressar na holding. Transferir todo o patrimônio de forma indiscriminada pode elevar custos, misturar finalidades e reduzir a flexibilidade da família.
2. Mapeamento dos herdeiros e das restrições legais
O Código Civil protege os herdeiros necessários, como descendentes, ascendentes e cônjuge, conforme a composição familiar. Havendo esses sucessores, metade da herança constitui a legítima e não pode ser livremente destinada a terceiros.
Também é necessário examinar o regime de casamento, a existência de união estável, doações anteriores, adiantamentos de legítima e testamentos. O Código Civil disciplina a sucessão, a legítima, a colação e os limites aplicáveis às doações.
A holding não pode ser utilizada para retirar de um herdeiro um direito protegido por lei. Operações que excedam a parte disponível ou simulem negócios podem ser questionadas judicialmente.
3. Comparação entre os cenários possíveis
Antes da constituição da empresa, devem ser simulados pelo menos três caminhos:
- manutenção dos bens na pessoa física e sucessão por inventário;
- criação da holding com as quotas mantidas pelo fundador;
- criação da holding seguida da doação das quotas aos sucessores.
A comparação deve incluir impostos imediatos e futuros, despesas cartorárias, custos contábeis, tributação da renda, possível venda dos ativos e manutenção anual da empresa.
4. Constituição da holding familiar
Depois da validação econômica e jurídica, são definidos o tipo societário, o objeto social, o capital, a administração, as regras de deliberação e a participação de cada sócio.
A sociedade limitada é frequentemente utilizada, mas a escolha não deve ser automática. O contrato social precisa refletir a dinâmica patrimonial da família e prever como ocorrerão a administração, a distribuição de lucros, a alienação de bens e a sucessão das quotas.
5. Integralização dos bens
Os bens selecionados são transferidos para compor o capital social. No caso de imóveis, a operação exige documentação, avaliação, ato societário e registro no Cartório de Registro de Imóveis.
A transferência meramente registrada no contrato social não conclui, sozinha, a mudança da propriedade imobiliária. Sem o registro adequado na matrícula, o imóvel continua formalmente pertencendo à pessoa física.
6. Definição da estratégia de transferência das quotas
As quotas podem permanecer com o fundador ou ser doadas aos sucessores. Na doação, é possível avaliar a reserva de usufruto e cláusulas de proteção, desde que compatíveis com a legislação e com os objetivos da família.
O usufruto pode reservar direitos econômicos e, conforme a estrutura dos documentos, preservar determinados poderes. Contudo, administração societária, direito de voto e percepção de lucros precisam ser regulados expressamente. Não se deve presumir que o usufruto resolverá sozinho todas essas questões.
7. Manutenção contábil e atualização dos documentos
A holding precisa manter escrituração contábil, declarações, registros societários e separação entre despesas pessoais e empresariais. Novos bens, casamentos, nascimentos, divórcios, falecimentos e mudanças legislativas podem exigir revisão do planejamento.
Essa rotina é aprofundada no conteúdo sobre estruturação contábil para holdings familiares, que mostra como registros consistentes sustentam a gestão e as decisões patrimoniais.
Quais custos e tributos precisam ser avaliados?
A análise deve enxergar toda a operação, desde a transferência inicial dos bens até uma eventual venda futura.
| Custo ou tributo | Quando pode surgir | Ponto que exige análise |
| ITCMD | Doação de quotas ou transmissão por falecimento | Valor de mercado, progressividade, Estado competente e doações sucessivas |
| ITBI | Transferência de imóveis para integralização do capital | Imunidade constitucional, atividade da empresa, valor efetivamente integralizado e legislação municipal |
| Imposto de Renda sobre ganho de capital | Integralização pelo valor de mercado acima do custo declarado | Diferença entre o valor utilizado na transferência e o custo fiscal |
| Custos cartorários | Registro da transferência dos imóveis e outros atos | Quantidade, localização e valor dos bens |
| Custos societários | Constituição, alterações, doação e acordos | Complexidade da estrutura e número de participantes |
| Contabilidade e obrigações fiscais | Durante toda a existência da holding | Regime tributário, movimentação, receitas e distribuição de resultados |
| Tributação dos rendimentos | Recebimento de aluguéis e outras receitas pela empresa | Comparação entre a tributação na pessoa física e na pessoa jurídica |
| Tributação na venda | Alienação futura de imóvel ou participação | Valor contábil, classificação do ativo, regime tributário e ganho apurado |
A holding pode diminuir o custo sucessório e, ao mesmo tempo, aumentar a tributação de uma venda futura. Por isso, a economia precisa ser medida pelo ciclo completo do patrimônio, e não apenas pelo custo inicial de abertura ou pelo inventário que se pretende evitar.
Aspectos técnicos e fiscais que precisam ser revisados
1.O ITCMD não desaparece com a holding
Quando as quotas são doadas aos sucessores, ocorre uma transmissão gratuita sujeita ao ITCMD. Se permanecerem com o fundador até o falecimento, elas integram a herança e também podem sofrer a incidência do imposto.
A diferença está no momento da transmissão, no valor das quotas, na legislação vigente e na possibilidade de preparar o caixa familiar. Desde a Emenda Constitucional nº 132/2023 e sua regulamentação, a progressividade do ITCMD ganhou maior relevância na elaboração das estratégias sucessórias.
A legislação estadual ou distrital continua definindo as alíquotas dentro dos limites constitucionais e nacionais. Por isso, a simulação precisa usar as normas aplicáveis ao domicílio do doador ou falecido e à localização dos imóveis, conforme a natureza do bem transmitido.
2.Doações fracionadas não garantem alíquota menor
Dividir a doação das quotas em várias etapas pode parecer uma forma simples de permanecer em faixas inferiores do ITCMD. Entretanto, a legislação pode determinar a soma de transmissões sucessivas entre o mesmo doador e o mesmo donatário dentro de determinado período.
A Lei Complementar nº 227/2026 prevê que essas doações podem ser agregadas para recalcular o imposto conforme a progressividade, descontando-se o valor anteriormente recolhido. Fracionar operações sem verificar a lei estadual pode não gerar a economia esperada.
3.A integralização pode gerar ganho de capital
O artigo 23 da Lei nº 9.249/1995 permite que a pessoa física transfira bens à pessoa jurídica pelo valor constante da Declaração de Bens e Direitos ou pelo valor de mercado.
Se a transferência ocorrer pelo valor declarado, em regra, não há diferença positiva imediata a ser tributada como ganho de capital. Se for utilizado um valor superior, a diferença pode gerar Imposto de Renda.
A escolha não deve considerar apenas o tributo na entrada. Integralizar pelo custo histórico mantém um valor contábil baixo na holding, o que pode elevar o ganho tributável em uma futura venda do imóvel. Utilizar o valor de mercado pode antecipar a tributação, mas aumentar o custo fiscal do ativo.
4.A imunidade do ITBI não é irrestrita
A Constituição prevê a hipótese de não incidência do ITBI na transmissão de bens incorporados ao patrimônio da pessoa jurídica para realização de capital. Contudo, existem limites e controvérsias que precisam ser examinados antes do registro.
No Tema 796, o Supremo Tribunal Federal definiu o alcance da imunidade do ITBI e estabeleceu que ela não alcança o valor dos bens que exceder o capital social efetivamente integralizado.
Além disso, a aplicação da imunidade em empresas cuja atividade preponderante envolve compra, venda ou locação de imóveis continua exigindo análise da Constituição, da legislação municipal e da jurisprudência aplicável. Não é seguro montar o planejamento supondo que todo imóvel entrará na holding sem ITBI.
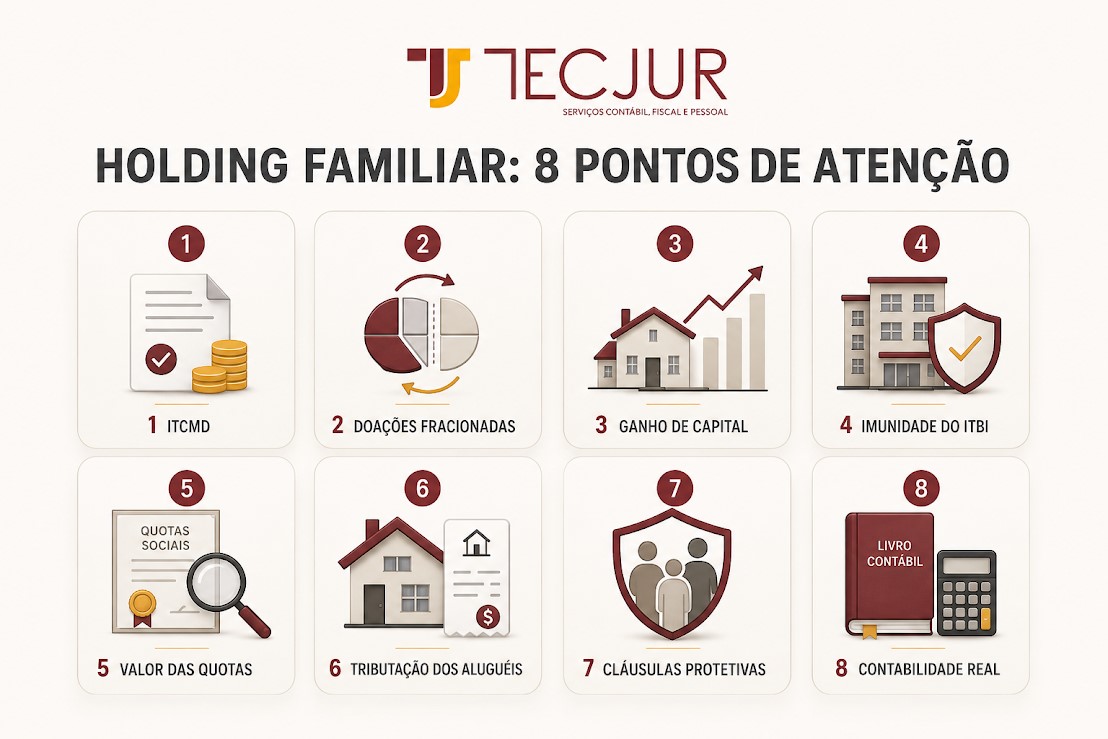
5.O valor das quotas não é necessariamente o capital social
Utilizar apenas o valor nominal das quotas para calcular o ITCMD pode resultar em questionamento fiscal. Uma empresa com imóveis valorizados, reservas ou capacidade de geração de caixa pode valer muito mais do que o capital registrado.
Pelas regras gerais da Lei Complementar nº 227/2026, as participações em empresas sem negociação em mercado organizado devem ser avaliadas por metodologia tecnicamente adequada, considerando, no mínimo, o patrimônio líquido ajustado ao mercado e, quando aplicável, o fundo de comércio.
6.A tributação dos aluguéis precisa entrar na conta
Quando os imóveis de renda passam para a holding, os aluguéis deixam de ser recebidos diretamente pela pessoa física e passam a compor a receita da empresa. A carga dependerá do regime tributário, da escrituração, das despesas, da distribuição dos resultados e das regras vigentes no período.
Por isso, a família deve comparar não somente os custos da sucessão, mas também o impacto mensal da estrutura. A análise sobre holding para imóveis de aluguel ajuda a compreender como sucessão, gestão imobiliária e tributação dos rendimentos se relacionam.
7.Cláusulas protetivas precisam ter função concreta
Cláusulas de incomunicabilidade, impenhorabilidade, inalienabilidade e reversão podem ser úteis, mas não devem ser incluídas mecanicamente.
Cada cláusula possui efeitos próprios e limites legais. Uma restrição excessiva pode dificultar operações bancárias, reorganizações, venda de ativos ou solução de conflitos entre os sucessores. A proteção deve ser compatível com a necessidade real da família.
8.A contabilidade da holding não pode ser apenas formal
Uma holding que recebe aluguéis, paga despesas, distribui lucros ou realiza operações patrimoniais precisa manter registros coerentes. A conta bancária da empresa não deve funcionar como extensão da conta pessoal dos sócios.
Sem escrituração confiável, a família perde visibilidade do resultado, aumenta o risco fiscal e dificulta a comprovação das distribuições realizadas.
Principais erros no planejamento sucessório com holding
1. Abrir a empresa antes de calcular todos os custos
O erro ocorre quando a família considera apenas a possível redução do inventário e ignora ITBI, ITCMD, ganho de capital, registros e manutenção contábil.
Impacto: a implantação pode custar mais do que a economia sucessória esperada.
Como evitar: compare os cenários em valores presentes e projete também a tributação de uma futura venda dos bens.
2. Transferir todos os imóveis automaticamente
Imóveis residenciais, ativos destinados à venda e propriedades de aluguel possuem funções diferentes. Nem todos precisam integrar a mesma empresa.
Impacto: perda de flexibilidade, tributação inadequada e mistura de riscos patrimoniais.
Como evitar: classifique os ativos por finalidade, liquidez, rentabilidade e intenção de permanência.
3. Usar valores artificiais para as quotas
Definir o valor da doação apenas pelo capital nominal, ignorando ativos valorizados e a capacidade econômica da empresa, pode gerar questionamento fiscal.
Impacto: cobrança de diferença de ITCMD, multa, juros e litígio com a administração tributária.
Como evitar: adote metodologia de avaliação defensável e mantenha laudos, demonstrações contábeis e documentos de suporte.
4. Ignorar a legítima e o regime de casamento
A holding não autoriza o titular a dispor livremente de todo o patrimônio quando existem herdeiros necessários.
Impacto: anulação ou redução de doações, disputas familiares e questionamento da divisão societária.
Como evitar: mapeie meação, herdeiros, doações anteriores e parte disponível antes de transferir as quotas.
5. Reservar usufruto sem regular os poderes societários
O usufruto é frequentemente incluído sem esclarecer quem vota, administra, recebe lucros ou aprova a venda dos ativos.
Impacto: conflito entre usufrutuário, proprietários das quotas e administradores.
Como evitar: alinhe o instrumento de doação, o contrato social e o acordo de quotistas.
6. Abandonar a estrutura depois da constituição
Uma holding sem contabilidade, registros atualizados e revisão periódica pode se tornar apenas mais um custo.
Impacto: inconsistências fiscais, patrimônio fora do planejamento e regras societárias incompatíveis com a realidade familiar.
Como evitar: revise a estrutura sempre que houver mudança patrimonial, familiar, empresarial ou legislativa.
Benefícios de um planejamento sucessório bem estruturado
Redução de custos evitáveis
O planejamento permite identificar antecipadamente registros desnecessários, estruturas excessivas e operações que gerariam tributação sem benefício econômico. A redução de custos decorre da escolha correta dos bens, do momento e dos instrumentos utilizados.
Maior eficiência na gestão patrimonial
A concentração de ativos pode padronizar contratos, recebimentos, despesas e decisões. Isso facilita o controle de imóveis de aluguel e participações empresariais.
Segurança fiscal e documental
Avaliações, contratos, registros e demonstrações contábeis consistentes sustentam as operações realizadas. A documentação também reduz divergências entre a declaração pessoal, a contabilidade da empresa e os cadastros imobiliários.
Continuidade de empresas e ativos produtivos
Regras previamente definidas evitam que a morte de um sócio paralise decisões ou fragmente uma operação rentável. Os sucessores recebem participações com critérios de administração já estabelecidos.
Melhor tomada de decisão
A família passa a conhecer o custo de manter, doar, vender ou transmitir cada ativo. Essa visibilidade permite formar reserva para impostos, planejar liquidez e evitar vendas emergenciais.
Crescimento patrimonial mais organizado
Uma estrutura coerente pode receber novos investimentos, centralizar informações e separar patrimônio produtivo de despesas pessoais. O crescimento deixa de depender de controles informais mantidos por apenas um integrante da família.
Perguntas frequentes sobre planejamento sucessório com holding
1.Holding familiar não paga ITCMD?
Paga quando ocorre transmissão gratuita de quotas por doação ou sucessão. A holding altera o bem transmitido e pode facilitar o planejamento, mas não cria uma isenção automática do imposto.
2.É melhor doar as quotas em vida ou deixá-las para o inventário?
Depende do valor das participações, da legislação aplicável, do controle pretendido e da situação familiar. A doação antecipa o fato gerador do ITCMD; a sucessão mantém as quotas com o titular até o falecimento.
3.É possível manter o controle depois de doar as quotas?
Sim, desde que usufruto, administração, voto e direitos econômicos sejam estruturados corretamente. A simples reserva de usufruto não substitui regras societárias claras.
4.Todo imóvel deve ser transferido para a holding?
Não. A decisão depende da finalidade do imóvel, do custo de transferência, da renda gerada, da possibilidade de venda e dos riscos envolvidos. Alguns bens podem permanecer na pessoa física.
5.A holding protege o patrimônio contra qualquer dívida?
Não. Não existe blindagem patrimonial absoluta. Fraudes, confusão patrimonial, garantias prestadas e abuso da personalidade jurídica podem permitir que credores questionem a separação entre sócios e empresa.
6.Quanto custa fazer um planejamento sucessório com holding?
O custo varia conforme o número e o valor dos bens, os Estados e municípios envolvidos, os registros necessários e a complexidade societária. Uma estimativa confiável exige levantamento patrimonial e simulação de ITCMD, ITBI, ganho de capital e despesas de manutenção.
Como evitar que a sucessão se transforme em um custo elevado?
O planejamento sucessório com holding pode reduzir a burocracia, preservar ativos e tornar os custos previsíveis. Entretanto, a economia não decorre apenas da abertura de uma empresa. Ela depende da correta seleção dos bens, da avaliação das quotas, da forma de integralização e da estratégia de transferência aos sucessores.
ITCMD, ITBI e ganho de capital devem ser calculados antes da assinatura dos documentos. Também é necessário respeitar a legítima, a meação, os direitos dos herdeiros e as regras dos Estados e municípios envolvidos.
Uma boa estrutura compara o custo de implantação com o inventário, considera a tributação futura dos rendimentos e simula uma possível venda dos ativos. Se a economia existir apenas no momento da sucessão, mas for anulada pela manutenção ou alienação dos bens, o planejamento estará incompleto.
A TECJUR atua com planejamento sucessório, estruturação de holdings, organização contábil e análise tributária patrimonial. A equipe pode mapear os bens da família, comparar os cenários de sucessão, estimar os tributos envolvidos e estruturar uma holding coerente com os objetivos de controle, renda e continuidade do patrimônio.
Antes de transferir imóveis ou doar quotas com base em uma economia apenas estimada, solicite uma análise da equipe da TECJUR. O diagnóstico permite verificar se a holding realmente reduz custos no seu caso e quais decisões precisam ser tomadas para evitar que ITCMD, ITBI, ganho de capital e despesas de manutenção comprometam o resultado do planejamento.