Uma empresa pode cumprir todos os prazos fiscais, emitir notas regularmente e ainda assim pagar tributos de forma pouco eficiente. Isso acontece quando a rotina tributária se limita à geração de guias, sem revisar enquadramentos, operações, retenções, créditos, cadastros e mudanças na legislação.
O problema tende a permanecer escondido porque nem sempre existe um erro evidente. O DAS é pago, os DARFs são recolhidos, o ISS é apurado, as obrigações são transmitidas e a empresa continua funcionando.
Porém, mês após mês, pequenas distorções podem comprometer margem, fluxo de caixa e capacidade de investimento.
Para empresas estabelecidas no Recife, o acompanhamento exige atenção simultânea às regras federais, estaduais e municipais. Além disso, a implementação da Reforma Tributária acrescenta uma nova camada de análise aos processos fiscais, aos documentos eletrônicos, à precificação e ao planejamento empresarial.
É nesse ponto que uma assessoria fiscal em Recife deixa de representar apenas uma estrutura para cumprimento de obrigações e passa a atuar sobre a qualidade das decisões tributárias da empresa.
O que faz uma assessoria fiscal em Recife?
Uma assessoria fiscal em Recife acompanha a tributação da empresa para garantir que operações, documentos fiscais, impostos, retenções e obrigações estejam sendo tratados conforme a legislação e de acordo com a realidade do negócio.
O trabalho pode envolver revisão de enquadramentos fiscais, apurações, cadastros, incidências, obrigações acessórias e procedimentos internos, além da identificação de riscos e oportunidades tributárias.
O objetivo não é simplesmente gerar guias, mas assegurar que a tributação reflita corretamente as operações realizadas pela empresa.
Essa lógica também está relacionada ao planejamento da estrutura empresarial e tributária, já que decisões societárias, patrimoniais e operacionais podem modificar a forma como determinados fatos econômicos são tratados.
O que significa pagar tributos “no automático”?
Pagar tributos no automático não significa, necessariamente, que a contabilidade esteja cometendo um erro.
O problema surge quando os impostos são calculados repetidamente a partir de parâmetros históricos sem uma revisão crítica sobre aquilo que mudou dentro da empresa.
Imagine uma prestadora de serviços que começou pequena, ampliou seu quadro de funcionários, passou a oferecer novas atividades, conquistou clientes em outros municípios e aumentou significativamente o faturamento.
Se a lógica tributária continuar exatamente igual à utilizada quando o negócio possuía outra dimensão, existe um ponto que merece análise.
O mesmo vale para uma empresa comercial que:
- incluiu novos produtos no portfólio;
- passou a vender para outros estados;
- alterou seus principais fornecedores;
- iniciou operações sujeitas a regras diferentes de ICMS;
- aumentou despesas que podem produzir efeitos tributários;
- modificou a margem de determinados produtos;
- passou a importar mercadorias;
- abriu novas unidades;
- alterou sua estrutura societária.
A atividade empresarial muda com muito mais frequência do que o enquadramento tributário formal da organização. Uma gestão fiscal eficiente precisa acompanhar essa evolução.
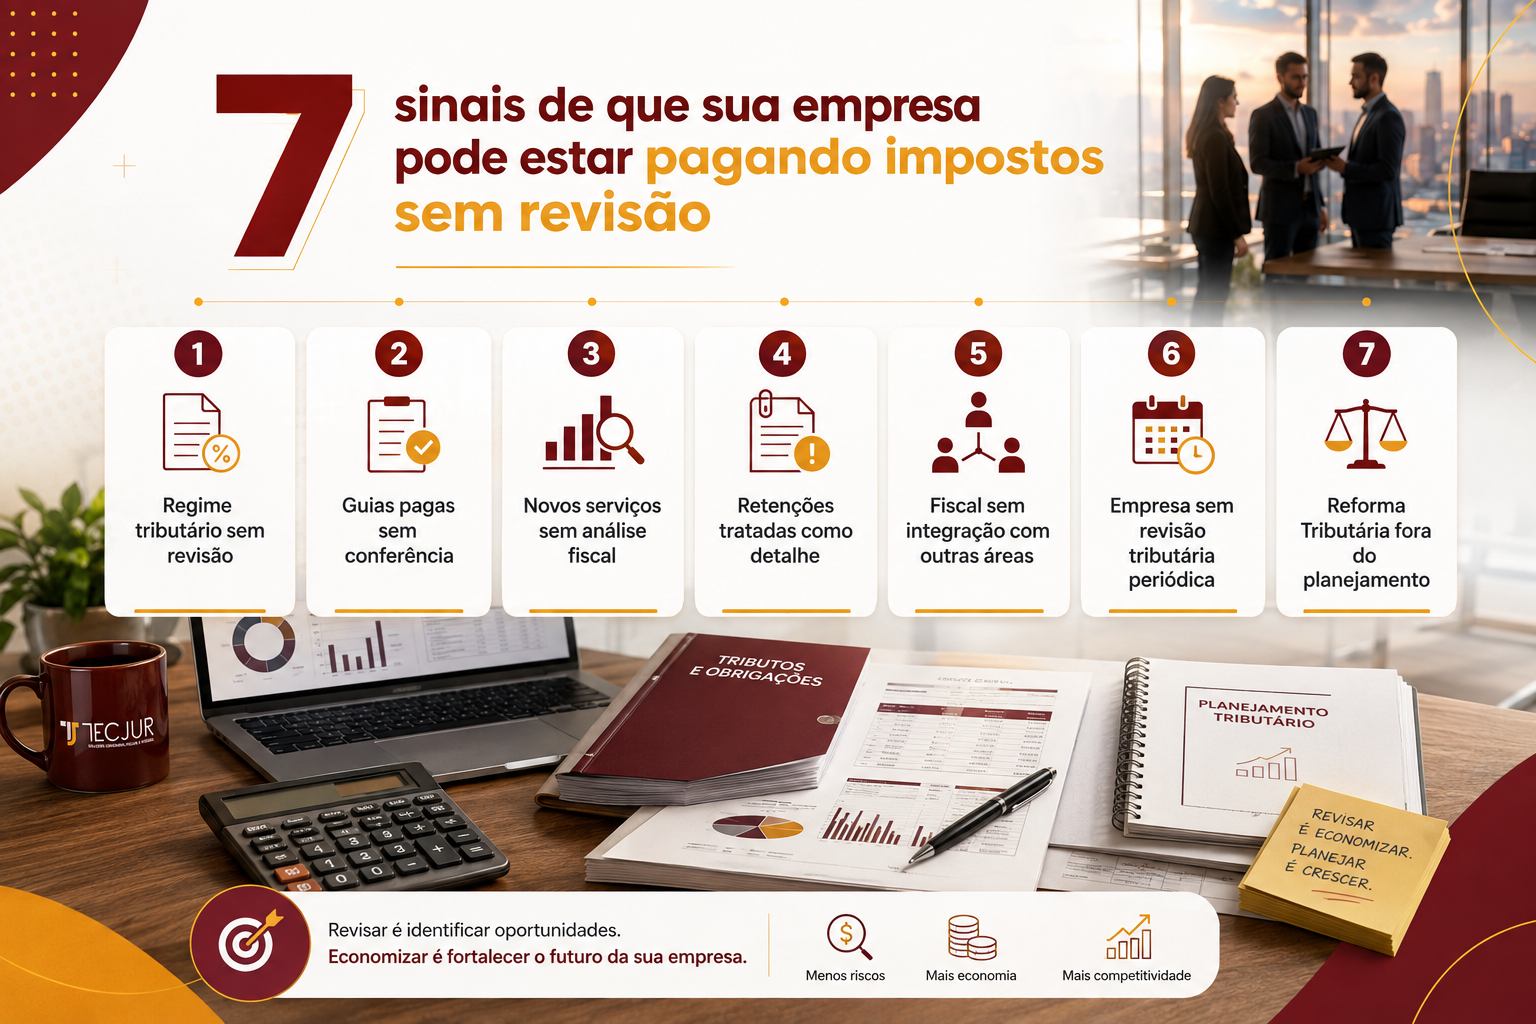
7 sinais de que sua empresa pode estar pagando impostos sem revisão
Alguns sinais aparecem com frequência em empresas que tratam o departamento fiscal apenas como uma rotina operacional.
1. O regime tributário nunca é reavaliado
Permanecer no Simples Nacional, Lucro Presumido ou Lucro Real apenas porque “sempre foi assim” é um dos principais sinais de que a tributação precisa ser revisada.
A avaliação do regime precisa considerar, entre outros fatores:
- faturamento acumulado e projetado;
- atividade econômica;
- margem operacional;
- folha de pagamento e pró-labore;
- custos e despesas;
- possibilidades de apropriação de créditos;
- composição das receitas;
- perfil de clientes e fornecedores;
- estrutura societária;
- perspectiva de crescimento.
Uma empresa pode continuar legalmente enquadrada em determinado regime e, ainda assim, encontrar uma alternativa economicamente mais coerente para um exercício futuro.
As regras, limites e condições do Simples Nacional são disciplinados pelo Portal oficial do Simples Nacional, mantido pela administração tributária federal.
2. A empresa conhece o valor da guia, mas não sabe como ela foi calculada
O empresário recebe mensalmente DAS, DARFs e outras guias, mas não consegue responder quais receitas foram utilizadas, quais alíquotas foram aplicadas, quais retenções interferiram na apuração ou por que o valor variou de um mês para outro.
Esse distanciamento dificulta a identificação de inconsistências e reduz a capacidade de antecipar impactos financeiros.
Uma assessoria fiscal estruturada deve transformar a apuração em informação compreensível para a gestão.
3. Ninguém revisa a tributação quando entra um produto ou serviço novo
Alterar o portfólio pode modificar a carga tributária.
Um novo serviço pode possuir tratamento diferente no ISS, exigir retenções específicas ou alterar a segregação de receitas no Simples Nacional. Um produto novo pode demandar revisão de NCM, tributação do ICMS, regras de substituição tributária, benefícios fiscais e demais parâmetros aplicáveis à operação.
Quando o cadastro fiscal não acompanha a operação comercial, um único parâmetro incorreto pode se repetir em dezenas ou centenas de documentos fiscais.
4. Retenções tributárias são tratadas como detalhe
ISS, IRRF e outras retenções podem interferir diretamente no valor efetivamente devido pela empresa.
No Recife, prestadores e tomadores de serviços também precisam observar as regras municipais relacionadas à emissão de documentos, retenção e recolhimento do imposto sobre serviços.
As informações e ferramentas oficiais podem ser consultadas no sistema de Nota Fiscal de Serviços Eletrônica da Prefeitura do Recife.
Ignorar retenções ou registrá-las incorretamente pode resultar tanto em recolhimentos indevidos quanto em passivos fiscais.
5. O fiscal não conversa com financeiro, comercial e contabilidade
Tributos nascem das operações.
Por isso, o departamento fiscal não deveria trabalhar isoladamente. Uma condição comercial negociada sem considerar consequências tributárias, um contrato redigido sem avaliar retenções ou um cadastro incorreto no ERP podem produzir impactos que aparecem apenas posteriormente na apuração.
A integração entre as áreas também se torna relevante em estruturas profissionais mais complexas.
Empresas e profissionais que operam por meio de diferentes pessoas jurídicas, por exemplo, precisam avaliar a organização contábil e fiscal de forma conjunta. Esse é um ponto abordado no conteúdo sobre como organizar estruturas com mais de um CNPJ.
6. A empresa nunca realizou uma revisão tributária
Se ninguém consegue informar quando ocorreu a última revisão das bases de cálculo, classificações, retenções, cadastros e enquadramentos, existe um ponto de atenção.
Isso não significa que existam necessariamente valores pagos a maior. Significa que a empresa possui menos evidências para demonstrar que sua carga tributária e seus procedimentos estão adequados à realidade atual.
7. A Reforma Tributária ainda não provocou nenhuma revisão interna
A transição para o novo sistema de tributação do consumo exige preparação das empresas em diferentes frentes.
A CBS e o IBS modificam progressivamente a lógica de tributação sobre bens e serviços, com efeitos sobre documentos fiscais, sistemas, contratos, créditos tributários, formação de preços e processos internos.
A Receita Federal mantém uma área específica sobre a Reforma Tributária do Consumo, reunindo legislação, orientações e materiais relacionados à implementação da CBS, do IBS e do novo modelo tributário.
Uma empresa que ainda não revisou ERP, emissão fiscal, cadastro de produtos e serviços, contratos, formação de preços ou processos internos precisa incluir essas atividades no planejamento tributário e operacional.
Como funciona uma assessoria fiscal na prática?
O trabalho fiscal consistente começa antes do cálculo do imposto.
A metodologia varia conforme atividade, regime tributário, porte e complexidade operacional, mas uma assessoria fiscal em Recife pode estruturar o acompanhamento a partir das seguintes etapas:
- Mapeamento das operações: identificação das receitas, atividades, produtos, serviços, municípios envolvidos, clientes, fornecedores e características das transações.
- Revisão cadastral: análise de CNAEs, NCMs, códigos de serviços, parâmetros fiscais, enquadramentos e demais informações utilizadas na emissão e escrituração dos documentos.
- Análise do regime tributário: avaliação da estrutura atual e comparação com cenários possíveis, respeitando as condições legais e os períodos permitidos para opção ou mudança.
- Conferência documental: cruzamento de notas fiscais emitidas e recebidas com a escrituração fiscal e os registros contábeis.
- Revisão de retenções: identificação dos tributos retidos na fonte e validação da forma como são registrados, compensados ou recolhidos.
- Apuração tributária: cálculo dos tributos com rastreabilidade sobre bases, alíquotas, créditos, retenções e ajustes.
- Entrega das obrigações acessórias: transmissão das declarações, escriturações e arquivos exigidos pelos respectivos fiscos.
- Monitoramento de alterações legais: acompanhamento das mudanças que possam exigir revisão de procedimentos, cadastros, sistemas ou contratos.
- Análise gerencial: interpretação da carga tributária para apoiar precificação, orçamento, expansão, investimentos e planejamento empresarial.
O diferencial está justamente na capacidade de interpretar os números. A apuração mostra quanto a empresa precisa recolher. A análise fiscal explica por que esse valor existe, quais variáveis interferiram nele e se algum procedimento empresarial precisa ser revisto.
Aspectos técnicos que uma gestão fiscal precisa acompanhar
Simples Nacional não significa tributação sem análise
A simplificação do recolhimento não elimina a necessidade de revisar as operações.
Empresas optantes pelo Simples Nacional precisam acompanhar fatores como:
- limites e sublimites de receita;
- atividade efetivamente exercida;
- anexos aplicáveis;
- segregação correta das receitas;
- retenções tributárias;
- Fator R, quando aplicável;
- hipóteses de impedimento;
- receitas submetidas a tratamentos específicos.
Em determinadas atividades profissionais, folha de pagamento e pró-labore podem alterar significativamente a tributação pelo Simples, o que demonstra por que o regime não deve ser analisado somente pela alíquota inicial.
Lucro Presumido exige análise da natureza da receita
A aplicação de percentuais de presunção não significa que todas as receitas devam receber o mesmo tratamento.
É necessário identificar corretamente cada atividade e observar as regras aplicáveis ao IRPJ, CSLL, PIS, Cofins, ISS ou ICMS, conforme o modelo operacional da empresa.
A margem efetiva do negócio também deve entrar na análise. Uma tributação que parece mais simples operacionalmente pode deixar de ser interessante quando comparada com outras alternativas legalmente disponíveis.
Lucro Real depende da qualidade das informações
No Lucro Real, inconsistências contábeis e fiscais podem interferir diretamente na apuração dos tributos.
A empresa precisa administrar adequadamente:
- receitas;
- custos;
- despesas;
- adições e exclusões fiscais;
- créditos tributários;
- estoques;
- depreciação;
- ajustes contábeis;
- documentação comprobatória.
Por isso, fiscal e contabilidade precisam trabalhar de maneira integrada.
ISS no Recife precisa ser analisado conforme o serviço prestado
Empresas prestadoras de serviços também precisam observar a legislação municipal.
O tratamento tributário não deve ser definido apenas pela localização da empresa. Dependendo da natureza do serviço e das regras previstas na legislação, é necessário verificar o local de incidência do ISS, responsabilidade tributária, retenções e enquadramento correto da atividade.
A interpretação deve considerar também as disposições da Lei Complementar nº 116/2003, que estabelece normas gerais sobre o ISS e disciplina, entre outros pontos, o local em que o imposto é devido para diferentes tipos de serviços.
CBS e IBS mudam a lógica operacional da área fiscal
A Reforma Tributária do Consumo não representa apenas uma substituição de nomes de impostos.
A Emenda Constitucional nº 132/2023 e a legislação complementar que regulamenta o novo sistema estabeleceram uma estrutura baseada principalmente em:
- CBS, de competência federal;
- IBS, administrado de forma compartilhada por estados e municípios;
- Imposto Seletivo, aplicado às hipóteses definidas pela legislação.
A transição exige que empresas acompanhem alterações em documentos fiscais eletrônicos, apropriação de créditos, parametrizações de sistemas, contratos comerciais e formação de preços.
Por isso, esperar a substituição completa dos tributos atuais para começar a preparação pode aumentar retrabalho e risco operacional.
O que uma revisão fiscal deve observar?
| Área analisada | O que deve ser conferido | Risco de trabalhar no automático |
| Regime tributário | Simples, Presumido ou Real e projeções futuras | Permanecer em estrutura pouco eficiente |
| Cadastro fiscal | CNAE, NCM, códigos de serviço e parâmetros | Aplicação incorreta de regras e alíquotas |
| Receitas | Natureza, origem e segregação | Tributação inadequada |
| Retenções | ISS, IRRF e demais retenções aplicáveis | Pagamentos duplicados ou formação de passivos |
| Documentos fiscais | Emissão, recebimento e escrituração | Divergências nas obrigações acessórias |
| Créditos tributários | Possibilidades previstas na legislação | Perda de créditos legítimos |
| ISS | Local de incidência e responsabilidade | Recolhimento ao município incorreto |
| Reforma Tributária | CBS, IBS, sistemas e documentos fiscais | Falhas operacionais durante a transição |
| Precificação | Impacto dos tributos sobre a margem | Preço insuficiente para sustentar a rentabilidade |
| Obrigações acessórias | Coerência entre declarações, documentos e registros | Multas, fiscalizações e retrabalho |
Principais erros na gestão fiscal das empresas
Escolher o regime apenas pela alíquota nominal
Comparar percentuais isolados pode gerar conclusões equivocadas.
Regimes tributários possuem bases de cálculo, possibilidades de crédito, obrigações acessórias e efeitos financeiros diferentes.
Como evitar: elaborar simulações com faturamento, margem, folha, despesas, atividades e projeções reais da empresa.
Manter cadastros fiscais desatualizados
Um produto ou serviço configurado incorretamente no sistema pode replicar o erro em todas as operações seguintes.
Impacto: documentos fiscais incorretos, tributação inadequada e necessidade de retificação.
Como evitar: estabelecer revisões periódicas e atualizar parâmetros sempre que houver alteração operacional.
Revisar os impostos somente quando aparece um problema
Fiscalizações, notificações ou queda abrupta de margem não deveriam ser os únicos gatilhos de uma revisão tributária.
Impacto: a empresa descobre inconsistências somente depois que os efeitos financeiros ou fiscais já se acumularam.
Como evitar: adotar controles preventivos e revisões periódicas.
Considerar faturamento como único indicador fiscal
Duas empresas com receitas semelhantes podem apresentar estruturas tributárias completamente diferentes.
Impacto: decisões baseadas em comparações superficiais ou alíquotas isoladas.
Como evitar: analisar margem, folha, despesas, atividade, composição da receita, clientes, fornecedores e características operacionais.
Não cruzar informações fiscais e contábeis
A nota fiscal informa parte da operação. A contabilidade demonstra outra dimensão econômica do negócio.
Impacto: diferenças entre receitas, estoques, custos, impostos e movimentações podem permanecer sem explicação.
Como evitar: implementar conciliações periódicas entre fiscal, contabilidade e financeiro.
Essa integração também interfere na forma como os resultados podem ser utilizados pelos sócios. O tratamento contábil adequado é especialmente relevante em situações envolvendo distribuição de lucros e retirada de recursos da empresa.
Adiar a preparação para a Reforma Tributária
A adaptação ao novo sistema exige revisão de processos fiscais, tecnologia, cadastros e contratos.
Impacto: ajustes realizados às pressas, inconsistências em sistemas, falhas na emissão de documentos e decisões comerciais sem considerar a nova tributação.
Como evitar: tratar a transição como um projeto empresarial que envolve fiscal, contabilidade, financeiro, tecnologia, compras, comercial e gestão.
Quais são os benefícios de uma assessoria fiscal estruturada?
O primeiro benefício é a segurança fiscal. A empresa passa a possuir processos capazes de demonstrar como seus tributos foram apurados e quais fundamentos sustentam os procedimentos adotados.
O segundo está relacionado à eficiência financeira. Identificar parametrizações inadequadas, pagamentos indevidos, retenções não consideradas ou oportunidades legalmente previstas pode evitar saídas desnecessárias de caixa.
Também existem efeitos gerenciais importantes.
Uma estrutura fiscal organizada permite compreender melhor:
- a carga tributária incidente sobre diferentes operações;
- o impacto dos impostos sobre a margem;
- o efeito tributário de novos contratos;
- a viabilidade fiscal de uma expansão;
- os reflexos da contratação e da folha de pagamento;
- as consequências de incluir novos produtos ou serviços;
- as diferenças entre cenários tributários;
- os efeitos das mudanças trazidas pela Reforma Tributária.
Outro ganho está na prevenção. Corrigir um cadastro antes de emitir centenas de notas normalmente exige menos esforço do que revisar documentos, declarações e recolhimentos depois que a inconsistência já se repetiu.
Por fim, uma gestão fiscal estruturada melhora a qualidade da tomada de decisão. Tributos deixam de ser analisados apenas no momento do pagamento e passam a integrar discussões sobre preço, margem, investimento, crescimento e organização societária.
Quando vale a pena contratar assessoria fiscal em Recife?
Não é necessário esperar aparecer uma dívida tributária para revisar a estrutura fiscal.
A avaliação faz sentido especialmente quando:
- a carga de impostos aumentou sem explicação clara;
- a margem diminuiu mesmo com crescimento das vendas;
- a empresa mudou de porte;
- novas atividades foram incluídas;
- existe operação em mais de um município ou estado;
- surgiram dúvidas sobre retenções;
- o regime tributário não é revisado periodicamente;
- a empresa pretende crescer ou reorganizar sua estrutura;
- existem dúvidas sobre créditos tributários;
- os sistemas precisam ser adaptados à Reforma Tributária;
- a gestão deseja utilizar informações fiscais para apoiar decisões.
Quanto mais complexa a operação, menor deveria ser a dependência de processos exclusivamente automáticos.
Perguntas frequentes sobre assessoria fiscal em Recife
O que uma assessoria fiscal analisa?
Uma assessoria fiscal pode analisar documentos fiscais, impostos, regime tributário, retenções, obrigações acessórias, cadastros e procedimentos internos. O escopo deve considerar a atividade, o porte, o regime e a complexidade das operações da empresa.
Assessoria fiscal e planejamento tributário são a mesma coisa?
Não. A assessoria fiscal acompanha a rotina tributária e a conformidade das operações. O planejamento tributário analisa previamente alternativas legais para estruturar atividades e reduzir ineficiências. Na prática, os dois trabalhos podem atuar de maneira complementar.
Empresa do Simples Nacional precisa de assessoria fiscal?
Sim. O Simples Nacional unifica parte dos recolhimentos, mas não elimina questões relacionadas à segregação de receitas, Fator R, retenções, enquadramentos, obrigações acessórias, limites de faturamento e regras específicas da atividade.
Como saber se minha empresa está pagando imposto a mais?
Não é possível chegar a essa conclusão observando apenas o valor das guias. É necessário revisar bases de cálculo, regime tributário, operações, retenções, parâmetros fiscais, documentos e possibilidades previstas pela legislação.
A assessoria fiscal pode ajudar na Reforma Tributária?
Sim. A área fiscal participa diretamente da revisão de cadastros, documentos eletrônicos, sistemas, tributação das operações, créditos, precificação e processos afetados pela implementação da CBS e do IBS.
Uma empresa de Recife precisa acompanhar apenas as regras municipais?
Não. Dependendo das atividades realizadas, uma empresa pode estar sujeita simultaneamente a normas municipais, estaduais e federais. Por isso, a análise precisa considerar toda a cadeia tributária relacionada à operação.
Imposto não deve ser apenas uma guia a pagar
Uma gestão fiscal eficiente começa quando a empresa deixa de observar tributos apenas como vencimentos mensais.
O valor recolhido é consequência de decisões tomadas anteriormente: escolha da atividade, cadastro do produto, contratação do serviço, emissão da nota, modelo societário, localização da operação, regime tributário e estrutura comercial.
Por isso, os principais sinais de uma tributação “no automático” são relativamente claros: ausência de revisão do regime, pouca compreensão das apurações, cadastros antigos, retenções sem controle, falta de integração entre áreas e inexistência de preparação para mudanças legais.
Uma assessoria fiscal em Recife pode organizar esse processo para que a apuração seja acompanhada de análise, prevenção e informação útil para a gestão.
Com a transição da Reforma Tributária, essa postura ganha ainda mais relevância. Enquanto as regras do sistema atual continuam produzindo efeitos durante o período de transição, CBS e IBS exigem preparação progressiva dos processos fiscais e empresariais.
Transforme a rotina fiscal em informação para decidir melhor
Se sua empresa recebe as guias todos os meses, mas ainda não consegue enxergar com clareza por que paga determinado valor, quais operações pressionam sua carga tributária ou quais procedimentos precisam ser revistos, o problema pode estar menos na geração das guias e mais na ausência de análise.
A TECJUR atua apoiando empresas na organização das rotinas contábeis, fiscais e tributárias, ajudando a transformar informações operacionais em uma base mais segura para decisões empresariais.
O trabalho pode começar por um diagnóstico da estrutura atual: compreender como os tributos estão sendo apurados, identificar pontos que merecem revisão, organizar processos e preparar a empresa para as mudanças que estão alcançando o sistema tributário brasileiro.
Se sua empresa precisa revisar a forma como os impostos estão sendo tratados e deseja uma análise alinhada à realidade da operação, converse com a equipe da TECJUR e entenda como uma gestão contábil e fiscal mais estruturada pode contribuir para reduzir riscos, melhorar controles e aumentar a previsibilidade das decisões.